

NISAのメリット・デメリットとは?非課税の仕組みをわかりやすく解説
NISAという言葉は知っていても、メリットとデメリットを自分の言葉で説明できるという方は多くないかもしれません。
制度の利点を並べた情報は多い一方で、なぜそうした仕組みになっているのかまで説明されることは限られています。
NISAは投資商品ではなく、税金のルールのうえに設計された制度です。利点も制約も、同じ仕組みから生まれています。
本記事では、NISAのメリットとデメリットを制度の成り立ちから解説します。
NISAはどういう制度?
預金金利は上昇しているものの物価の上昇率には届いておらず、預けておくだけではお金の実質的な価値が目減りしていく状況が続いています。こうしたなかで家計の資産形成を後押しするために設けられたのがNISAです。
物価とお金の価値の関係については、以下の記事で詳しく解説しているので、あわせてご覧ください。
関連記事:インフレとは?お金の価値が下がる仕組みをわかりやすく解説
投資の利益に税金がかからない仕組み
NISAは「少額投資非課税制度」の愛称です。イギリスの個人貯蓄口座制度であるISA(Individual Savings Account)をモデルにした日本版ISAとして、「Nippon Individual Savings Account」から名付けられました。
通常、株式や投資信託を売却して利益が出た場合や配当金を受け取った場合には、20.315%(所得税15%、住民税5%、復興特別所得税0.315%)の税金がかかります。
10万円の利益が出ても、およそ2万円が差し引かれる計算です。
NISA口座のなかで得た利益には、この税金がかかりません。
また、非課税となる利益については、原則として確定申告も不要です。
ここで押さえておきたいのは、NISAが投資商品の名前ではないという点です。
実際に購入するのは投資信託や株式であり、NISAはその利益にかかる税金の扱いを定めた枠組みにすぎません。専用の口座を開設し、そのなかで取引をすることで非課税の扱いを受けられるという構造になっています。
※上場株式の配当金は、受取方法によってはNISA口座であっても課税される場合があります。
つみたて投資枠と成長投資枠という2つの枠
NISAには「つみたて投資枠」と「成長投資枠」の2つがあり、両方を併用できます。
つみたて投資枠で購入できるのは、金融庁が定めた基準を満たす投資信託やETFに限られ、個別株式は購入できません。長期の積立に適した商品があらかじめ選ばれているため、選択肢は絞られています。
一方の成長投資枠は対象が広く、上場株式も購入できます。
2つの枠の違いを比較すると、以下のようになります。
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 120万円 | 240万円 |
| 対象商品 | 金融庁の基準を満たす投資信託・ETF | 上場株式・投資信託など幅広い商品 |
| 非課税保有期間 | 無期限 | 無期限 |
| 併用 | 可能 | 可能 |
どちらか一方を選ぶという制度ではありません。
つみたて投資枠で毎月積立をしながら、成長投資枠を組み合わせるという使い方もできます。
NISAの3つのメリット
非課税という仕組みは、実際の資産形成にどのような効果をもたらすのでしょうか。ここではNISAの代表的な3つのメリットを紹介します。
運用益がそのまま手元に残る
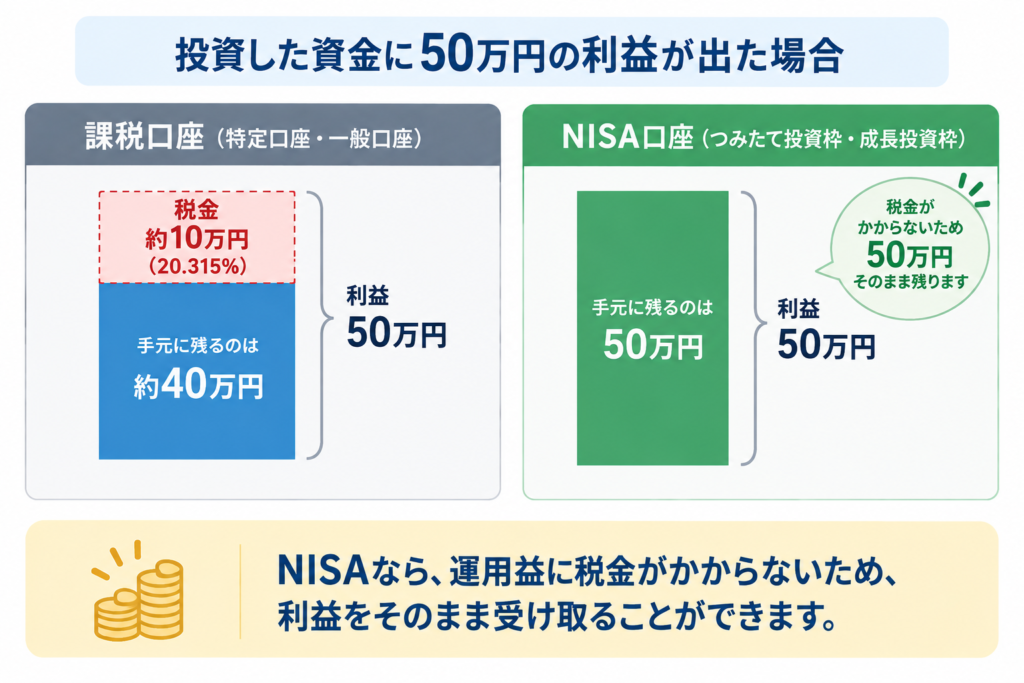
最大のメリットは、利益が目減りせずに残ることです。
たとえば投資した資金に50万円の利益が出た場合、課税口座であればおよそ10万円が税金として差し引かれ、手元に残るのは約40万円です。NISA口座であれば50万円がそのまま残ります。
この差は、運用益が大きくなるほど広がります。
また、非課税によって手元に残った利益を再投資すれば、その利益も運用に回せるため、長期的には複利の効果を得やすくなります。
非課税の効果は、一度の取引よりも、時間をかけて積み重ねたときにあらわれるという特徴があります。
少額から始められる
NISAは、まとまった資金がなくても始められる制度です。
金融機関によっては月100円程度から積立ができ、学生のアルバイト収入や、家計のなかで無理のない範囲の金額でも利用できます。
毎月の積立額と日付を設定しておけば、その後は自動で買い付けが続く仕組みです。
少額であっても、非課税という制度上の扱いは変わりません。
こうした設計になっているのは、NISAが一部の富裕層ではなく、幅広い世代の資産形成を支援する目的でつくられた制度だからです。
非課税で保有できる期間に制限がない
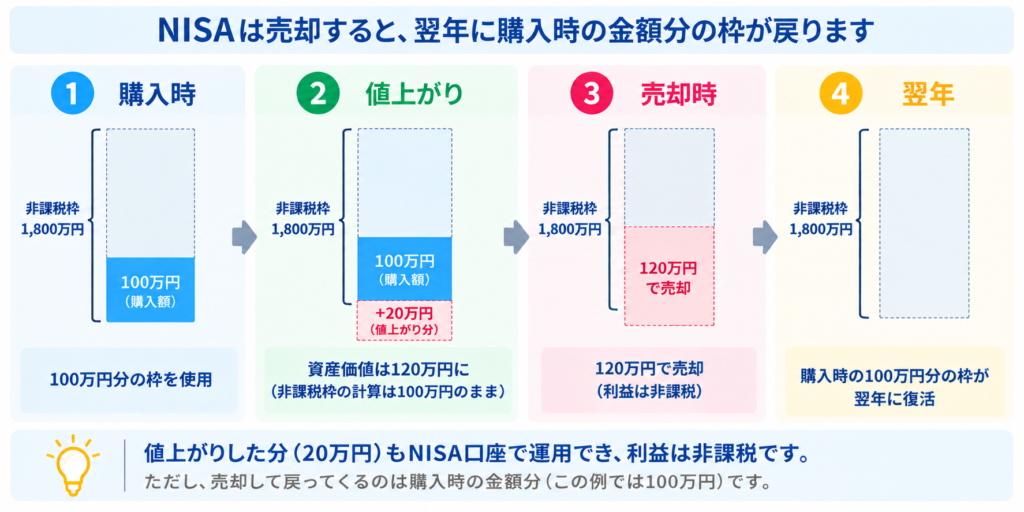
現在のNISAには、非課税で保有できる期間の上限がありません。
以前の制度には非課税期間に期限があり、期限が近づくと売却するかどうかの判断を迫られていました。現在は期限がないため、相場や制度の都合ではなく、自分がお金を使いたいタイミングで売却を決められます。
さらに、売却した分の非課税枠は消えるわけではありません。翌年以降、購入したときの金額の分だけ枠が戻り、生涯の非課税保有限度額の範囲内で繰り返し使えます。
進学や就職、住宅の購入といったライフイベントに合わせて売却した場合でも、売却した商品の取得額分の非課税保有限度額は翌年以降に再利用できます。
NISAの3つのデメリット
NISAには制約もあります。
その多くは制度の欠陥ではなく、非課税という仕組みから生じているものです。ここでは代表的な3つを説明します。
元本割れの可能性は制度では解決されない
NISAを利用しても、投資そのもののリスクがなくなるわけではありません。
NISAは税金の扱いを定めた枠組みであり、購入する商品の値動きは課税口座の場合と何ら変わりません。
預金と異なり元本は保証されず、購入時より価格が下がれば損失が生じます。非課税という利点が働くのは、あくまで利益が出た場合のみです。
つまり、この制度が守るのは税負担であって、資産の価値そのものではありません。値動きのある商品を購入する以上、資産が減る可能性は自分で引き受けることになります。
NISA口座で損失が出ても、課税口座で得た利益と差し引いて税金を減らす「損益通算」はできません。また、損失を翌年以降に持ち越して控除することもできません。
投資できる商品と金額に上限がある
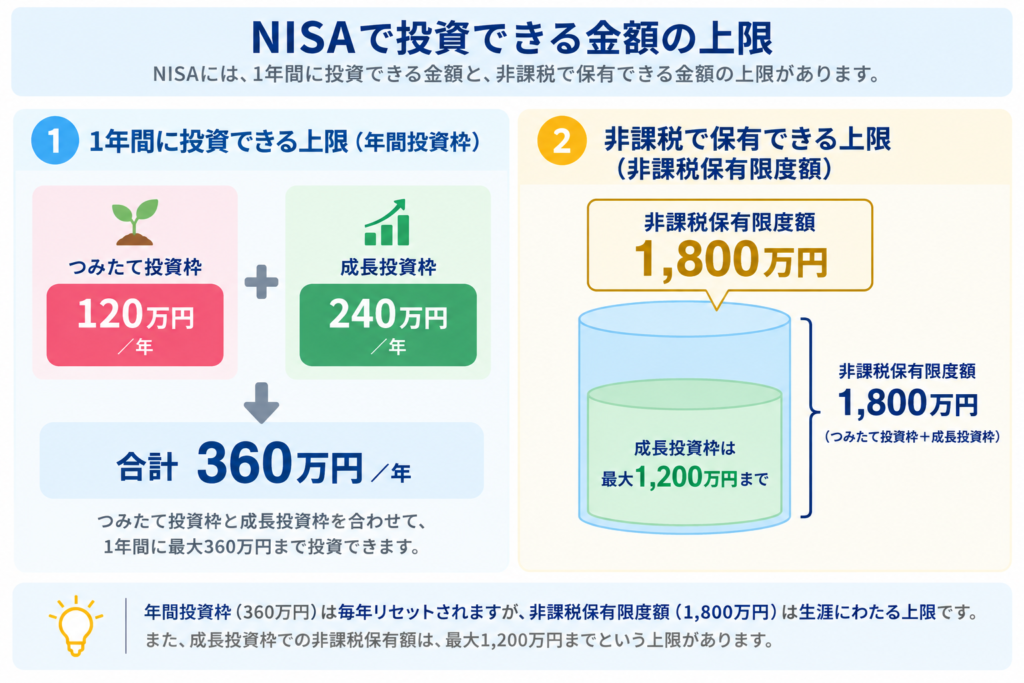
NISAでは、投資できる金額と購入できる商品の両方に制限があります。
金額については、1年間に投資できる上限と、生涯にわたって非課税で保有できる限度額が定められています。年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円までです。
生涯にわたって非課税で保有できる限度額は1,800万円で、そのうち成長投資枠で使えるのは1,200万円までとなっています。
まとまった資金があっても、年間投資枠を超える金額をその年にNISAで投資することはできません。
商品についても違いがあります。つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託やETFに対象が限定されており、個別株式は購入できません。
個別株式を購入する場合は成長投資枠を使うことになります。成長投資枠では上場株式や投資信託など、より幅広い商品に投資できます。
NISAには非課税という大きな利点がある一方で、投資できる金額や商品には制度上の制限があるという構造になっています。
使わなかった年間の投資枠は翌年に持ち越せない
年間投資枠は、年ごとに区切られています。
その年に使い切らなかった分を、翌年に繰り越すことはできません。
たとえば年の後半に制度を知って始めた場合、その年の枠は残っていても、使えるのは年内までです。
ただし、これは枠を使い切ることを目指すべきという意味ではありません。無理に金額を増やせば、生活に必要な資金まで投資に回すことになります。
使える枠の大きさと、自分が投資に回せる金額は別の話として考えることが望まれます。
NISAを始める前に押さえておきたいこと
制度を使うかどうかは、資金の性格や利用する人の立場によって変わります。ここでは判断の前提となる3つの点を確認していきます。
使う時期が決まっている資金は向かない
NISAに向くかどうかを分けるのは、金額ではなく資金の性格です。
非課税の効果は、時間をかけるほど大きくなります。
逆に、短期間で結果を求める使い方とは相性がよくありません。
そのため、使う時期がすでに決まっている資金は適していません。来年支払う入学金や授業料、数年以内に使う予定のある資金を値動きのある商品に充てると、必要なときに目減りしてしまう可能性があります。
まずは生活資金と、当面使う予定のない資金を切り分けることが出発点になります。切り分けた結果、余裕のある資金がないのであれば、始めないという判断も十分に合理的です。
学生がNISAを利用しても税法上の扶養から外れない
学生本人と保護者の双方が気にしやすいのが、扶養への影響です。
ここで前提として押さえておきたいのは、扶養には税法上の扶養と、健康保険など社会保険上の扶養があり、それぞれ判定の基準が異なるという点です。
まず税法上の扶養について、NISA口座内で得た非課税の運用益は、扶養判定に用いる合計所得金額には含まれません。そのため、NISA口座内の運用益を理由に税法上の扶養から外れることはありません。
一方で、アルバイトによる給与所得など、NISA以外の所得は扶養の判定に影響する場合があります。NISAの運用益と、いわゆる「収入の壁」は別の仕組みであるため、混同しないよう切り分けて理解しておきましょう。
なお、社会保険上の扶養は税法とは別の基準で判定されます。配当金や売却益が収入として扱われる場合もあり、その取り扱いは加入している健康保険によって異なります。
判断に迷う場合は、保護者の勤務先や加入している健康保険組合に確認しておくと確実です。
2027年1月から始まる「こどもNISA」
2027年1月1日から、0歳から17歳を対象とした「こどもNISA」が始まります。
購入できるのはつみたて投資枠の対象商品に限られ、買い付け方法も定時・定額に限定されます。
年間の投資限度額は60万円、非課税保有限度額は600万円です。その年の1月1日時点で18歳となる年から、18歳以上向けのNISA口座へ自動的に移行します。移行後は、つみたて投資枠に加えて成長投資枠も利用できます。
注意したいのは、払い出しに制限がある点です。原則として非課税での払い出しはできませんが、原則として払い出しに制限があります。ただし、その年の3月31日時点で12歳となる年の1月1日以降は、本人の教育費や生活費の支払いに充てる場合、本人の同意を確認できる書類などを提出することで、課税されずに払い出せます。災害など、やむを得ない事情による例外もあります。
以前のジュニアNISAと比較すると、払い出しの仕組みに違いがあります。2023年までのジュニアNISAでは18歳までの払い出し制限が設けられていました。
一方、2027年からのこどもNISAでは、12歳以降、一定の教育費や生活費について払い出せる仕組みとなっています。
ただし、教育資金のすべてをこの制度で準備することが適切とは限りません。使う時期が決まっている資金は値動きのある商品に向かないという原則は、子ども名義であっても変わらないためです。
なお、各金融機関が口座の受け付けをいつ開始するかは今後の発表となります。制度の詳細とあわせて、金融庁や利用を検討している金融機関の公式情報で最新の内容をご確認ください。
まとめ
NISAは、投資の利益にかかる税金を非課税にする制度です。利益がそのまま残る一方で、資産が減る可能性は自分で引き受けることになります。守られるのは税負担であって、資産の価値そのものではありません。
だからこそ、使うかどうかを分けるのは制度の内容ではなく、その資金をいつ使う予定なのかという自分側の条件です。
使う時期が決まっている資金であれば、この制度は適していません。
NISAはこれまでも数年ごとに形を変えてきました。ルールを覚えるより、金利や物価、税がどのように結びついて資産に影響するのかを理解しておくほうが、制度が変わっても判断の助けになります。
NISAのような身近な制度も、経済の仕組みを学ぶことで、その背景や社会とのつながりまで理解できるようになります。
【監修:経営学部】

